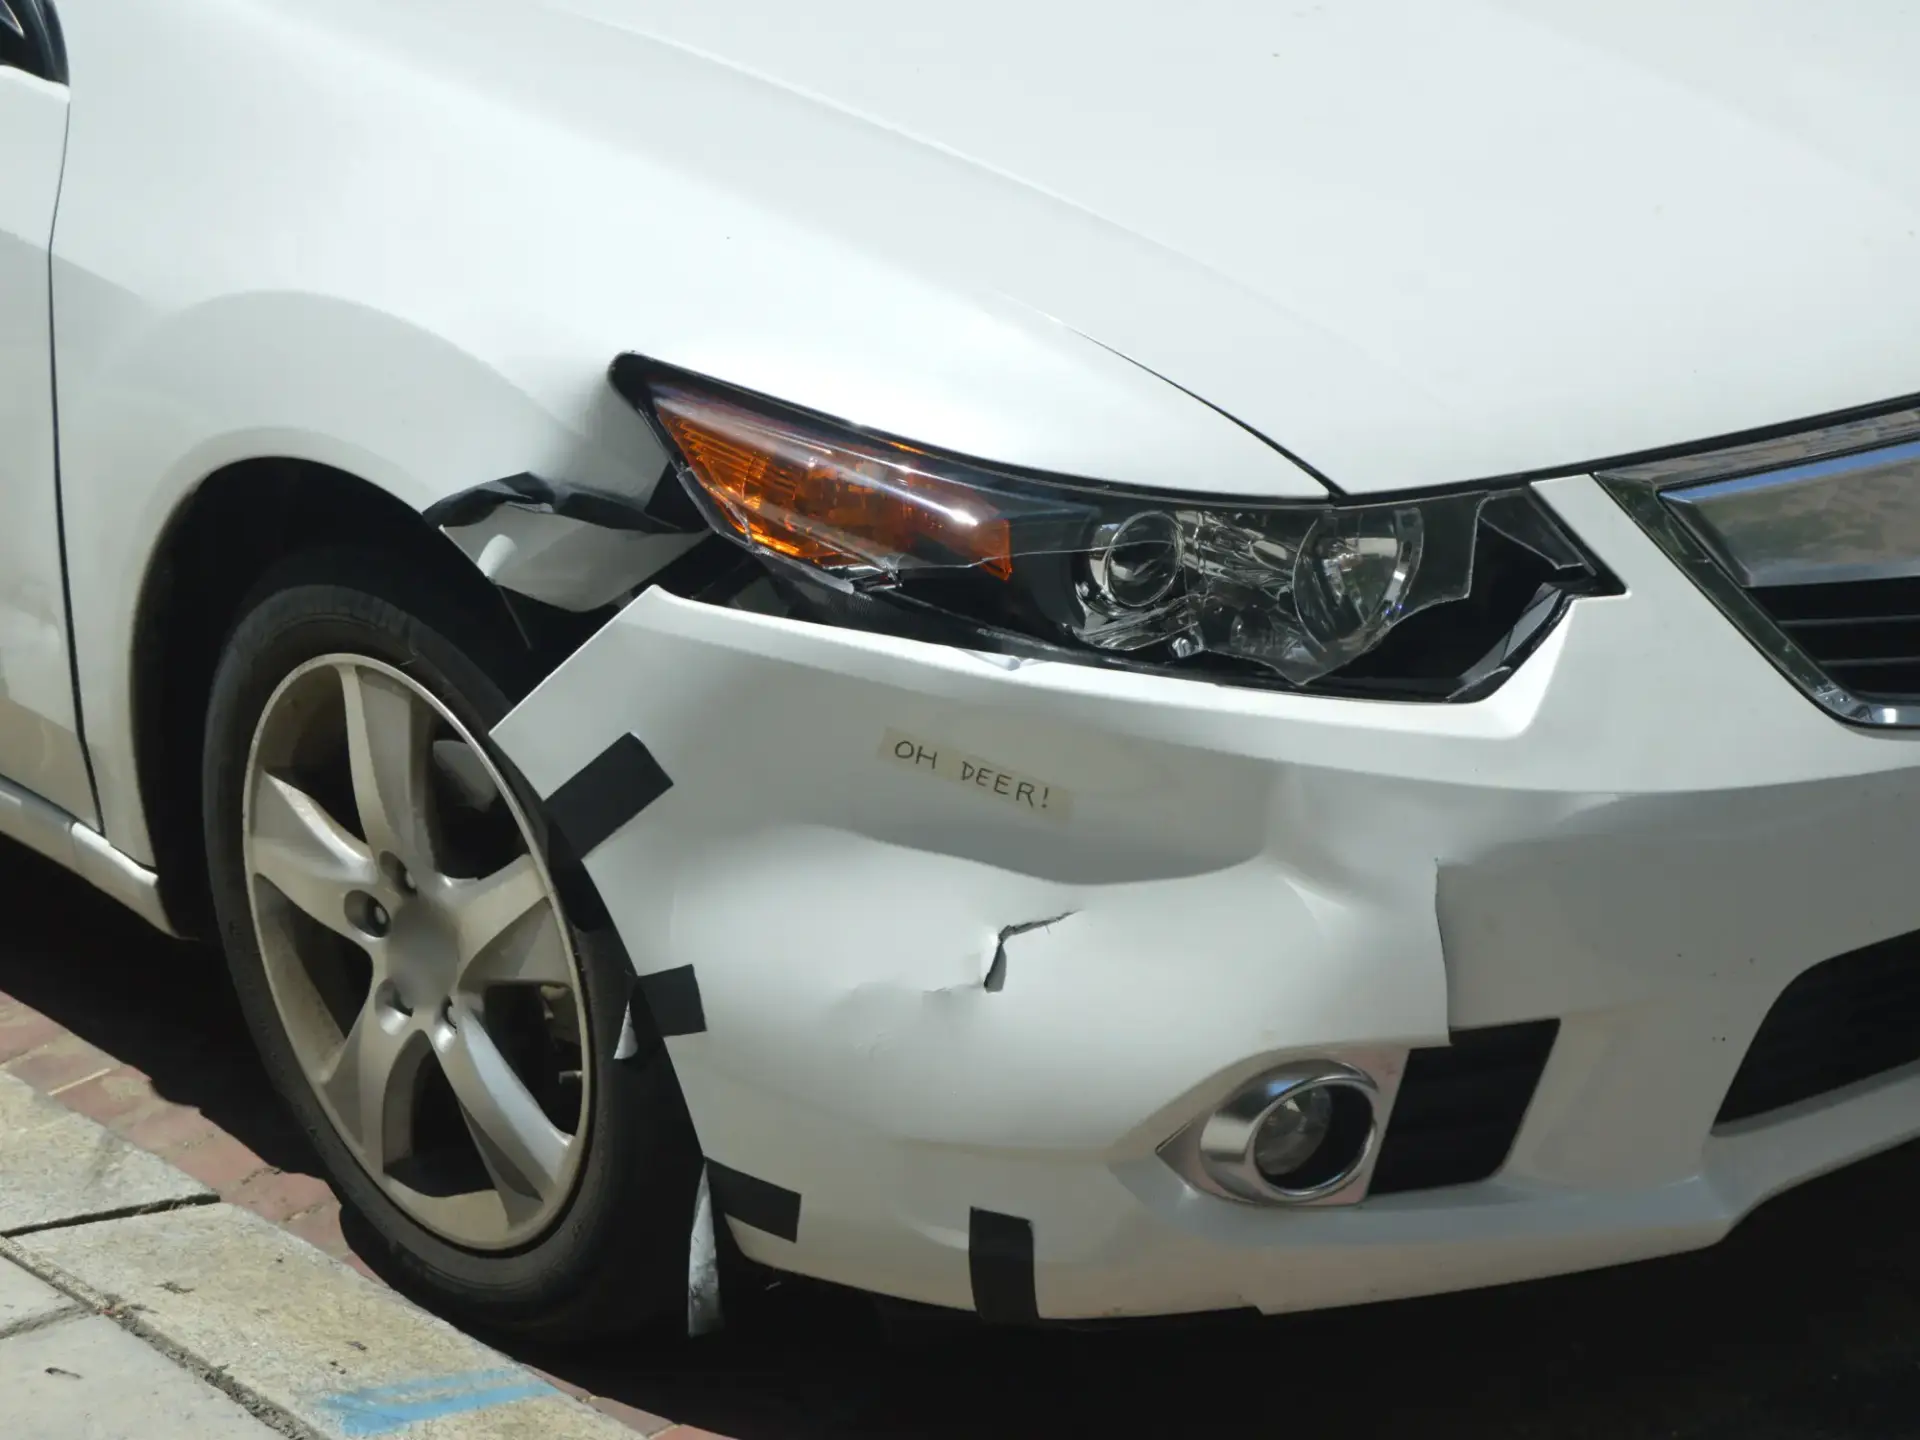
Bei einem wirtschaftlichen Totalschaden in der Vollkasko oder Teilkasko zahlt die Versicherung in der Regel den Wiederbeschaffungswert abzüglich Restwert und Selbstbeteiligung. Die Vollkasko greift auch bei selbst verschuldeten Unfällen und Vandalismus, die Teilkasko etwa bei Brand, Diebstahl, Sturm, Hagel und Wildunfall. Wertminderung, Nutzungsausfall und Mietwagen ersetzt die Kasko in der Regel nicht. Alle Angaben orientieren sich an den Musterbedingungen der Versicherer; maßgeblich ist immer Ihr eigener Vertrag.
Totalschaden oder knapp davor? Das können Sie jetzt tun:
Melden Sie den Schaden zuerst Ihrer Versicherung. In der Kasko beauftragt sie in der Regel den Gutachter. Haben Sie Zweifel am Wiederbeschaffungswert, erstellen wir nach Absprache ein Gutachten in Ihrem Auftrag, weisungsfrei und ohne Vorgaben von Versicherung oder Werkstatt. Klären Sie die Kostenfrage vorher mit Ihrer Versicherung. Wir besichtigen Ihr Auto in Lage oder bei Ihnen vor Ort im Kreis Lippe.
Was ist ein wirtschaftlicher Totalschaden in der Kasko?
Ein wirtschaftlicher Totalschaden liegt in der Kasko in der Regel vor, wenn die Reparaturkosten höher sind als der Wiederbeschaffungswert (WBW) Ihres Autos. Anders als beim Haftpflichtschaden regeln das hier die Allgemeinen Bedingungen für die Kfz-Versicherung (AKB) Ihres Vertrags. Was ein Totalschaden grundsätzlich ist und wie er sich vom technischen Totalschaden unterscheidet, lesen Sie in unserem Beitrag wirtschaftlicher Totalschaden einfach erklärt.
Wann zahlt die Vollkasko und wann die Teilkasko?
Die Teilkasko zahlt bei Schäden von außen, die Sie nicht beeinflussen können, die Vollkasko zusätzlich bei Unfällen mit Eigenverschulden und bei Vandalismus. Nach den Musterbedingungen gehören zur Teilkasko unter anderem Brand, Explosion, Diebstahl, Sturm ab Windstärke 8, Hagel, Blitzschlag, Überschwemmung, Glasbruch, Kurzschluss an der Verkabelung und der Zusammenstoß mit Haarwild. Viele Tarife erweitern den Wildschaden auf Tiere aller Art. Die Vollkasko umfasst alle Teilkasko-Fälle und dazu Unfälle, auch selbst verschuldete, sowie mutwillige Beschädigung durch Fremde.
Wer also nach einem selbst verschuldeten Unfall einen wirtschaftlichen Totalschaden hat, braucht die Vollkasko. Wer unverschuldet verunfallt ist, braucht die eigene Kasko meist nicht, denn dann zahlt die gegnerische Haftpflichtversicherung. Wie das abläuft, erklären wir im Ratgeber was die Versicherung beim Totalschaden insgesamt zahlt. Hat der andere Beteiligte eine Mitschuld, kann auch seine Haftpflicht anteilig zahlen. Das Zusammenspiel beider Versicherungen ist im Einzelfall rechtlich anspruchsvoll; auf Wunsch vermitteln wir den Kontakt zu einem Rechtsanwalt.
| Ursache | Versicherung | SF-Klasse |
|---|---|---|
| Selbst verschuldeter Unfall | Vollkasko | in der Regel Rückstufung |
| Vandalismus | Vollkasko | in der Regel Rückstufung |
| Hagel, Sturm, Überschwemmung | Teilkasko | in der Regel keine Rückstufung |
| Wildunfall (Haarwild, je nach Vertrag weitere Tiere) | Teilkasko | in der Regel keine Rückstufung |
| Brand, Diebstahl | Teilkasko | in der Regel keine Rückstufung |
| Unverschuldeter Unfall | Gegnerische Haftpflicht | keine Auswirkung auf Ihre Kasko |
Ob ein Rabattschutz die Rückstufung abfedert, hängt von Ihrem Vertrag ab.
Was zahlt die Vollkasko oder Teilkasko bei Totalschaden?
Die Kasko zahlt in der Regel den Wiederbeschaffungswert minus Restwert minus Selbstbeteiligung (SB). Die Selbstbeteiligung ist der Betrag, den Sie laut Vertrag bei jedem Schaden selbst tragen, zum Beispiel 150 Euro in der Teilkasko oder 500 Euro in der Vollkasko.
Ein Beispiel für die Vollkasko mit fiktiven Zahlen: Ihr Auto hat einen WBW von 12.000 Euro, der Restwert des beschädigten Fahrzeugs liegt bei 3.000 Euro, Ihre Selbstbeteiligung beträgt 500 Euro. Die Versicherung überweist dann 8.500 Euro, und das Auto bleibt Ihr Eigentum. Verkaufen Sie das Unfallauto anschließend für die 3.000 Euro Restwert, haben Sie insgesamt 11.500 Euro zur Verfügung. Die Differenz zum WBW ist genau Ihre Selbstbeteiligung.
Ein zweites Beispiel für die Teilkasko nach Hagel, ebenfalls fiktiv: WBW 8.000 Euro, Restwert 2.500 Euro, Selbstbeteiligung 150 Euro. Die Auszahlung beträgt 5.350 Euro. Bei Hagel ist das Auto oft noch fahrbereit, die Reparatur von vielen Dellen ist aber teuer. Deshalb kann es gerade bei älteren Fahrzeugen zum Totalschaden kommen.
Bei der Mehrwertsteuer gilt laut Musterbedingungen: Sie wird nur ersetzt, wenn sie tatsächlich angefallen ist. Wer vorsteuerabzugsberechtigt ist, etwa als Unternehmer, erhält in der Regel den Nettobetrag. Bei Privatpersonen kommt es darauf an, wie das Ersatzfahrzeug gekauft wird. Beim Händler mit Regelbesteuerung, mit Differenzbesteuerung oder privat fallen unterschiedliche Steueranteile an. Wie Ihr Versicherer das im Einzelfall berechnet, klären Sie am besten vor dem Kauf.
Bei jungen Fahrzeugen kann eine Neupreis- oder Kaufpreisentschädigung greifen, aber nur, wenn sie im Vertrag vereinbart ist. Wie lange sie gilt, steht in Ihrem Tarif. Den Mehrbetrag über dem WBW zahlt die Versicherung nach den Musterbedingungen nur, wenn Sie das Geld innerhalb von zwei Jahren für die Reparatur oder ein anderes Fahrzeug verwenden.
Wichtig ist auch, was die Kasko in der Regel nicht ersetzt: Wertminderung, Nutzungsausfall, einen Mietwagen und Zulassungskosten. Darin liegt ein deutlicher Unterschied zum Haftpflichtschaden. Abschleppkosten werden laut Musterbedingungen bis zur nächsten geeigneten Werkstatt übernommen. Haben Sie den Schaden grob fahrlässig verursacht, darf die Versicherung die Leistung nach den Musterbedingungen kürzen. Viele Tarife verzichten darauf, oft mit Ausnahmen wie Fahrten unter Alkohol.
Zwei Sonderfälle kurz: Bei Leasing- oder finanzierten Fahrzeugen reicht der WBW manchmal nicht, um den offenen Vertrag abzulösen. Eine GAP-Deckung schließt diese Lücke, wenn sie vereinbart ist. Und bei Hagel lohnt es sich, Fotos direkt nach dem Unwetter zu machen, damit die Schadenursache klar belegt ist.
In welchen Fällen zahlt die Vollkasko nicht?
Die Vollkasko zahlt nicht, wenn der Schaden vorsätzlich herbeigeführt wurde. Bei grober Fahrlässigkeit darf sie ihre Leistung kürzen, sofern Ihr Vertrag darauf nicht verzichtet (§ 81 Versicherungsvertragsgesetz, VVG).
Grob fahrlässig kann etwa eine Fahrt unter Alkoholeinfluss sein oder das Überfahren einer roten Ampel. Wie stark gekürzt wird, hängt vom Einzelfall ab. Viele Tarife verzichten ganz oder teilweise auf den Einwand der groben Fahrlässigkeit, häufig aber mit Ausnahmen, etwa bei Alkohol oder Drogen.
Weitere Gründe für eine Kürzung oder Ablehnung können Pflichtverletzungen nach dem Unfall sein, zum Beispiel eine verspätete Schadensmeldung oder unerlaubtes Entfernen vom Unfallort. Was in Ihrem Fall gilt, steht in Ihren Versicherungsbedingungen. Rechtsberatung leisten wir nicht, auf Wunsch vermitteln wir Ihnen aber den Kontakt zu einem Rechtsanwalt.
Kann ich einen Totalschaden in der Vollkasko fiktiv abrechnen?
Ja. Lassen Sie sich den Totalschaden ohne Ersatzkauf auszahlen, zahlt die Kasko in der Regel den Wiederbeschaffungswert abzüglich Restwert und Selbstbeteiligung. Die Mehrwertsteuer ersetzt sie nach den Musterbedingungen nur, wenn sie tatsächlich angefallen ist, etwa beim Kauf eines Ersatzfahrzeugs beim Händler. Maßgeblich ist Ihr Vertrag.
Wann sich die Abrechnung ohne Reparatur lohnt und was dabei abgezogen wird, lesen Sie im Beitrag Fiktive Abrechnung nach Gutachten.
Wie werden Wiederbeschaffungswert und Restwert ermittelt?
Der WBW ist der Betrag, den Sie für ein vergleichbares Fahrzeug bei einem seriösen Händler in der Region zahlen müssten. Mehr dazu lesen Sie unter Wiederbeschaffungswert (WBW) einfach erklärt. Der Restwert ist der Betrag, den das beschädigte Auto noch bringt; in unseren Gutachten ermitteln wir ihn auf Basis des regionalen Marktes, wie im Ratgeber Restwert beim Totalschaden beschrieben. Die Kasko legt oft ein eigenes Restwertangebot vor.
Für den WBW zählen Laufleistung, Ausstattung, Pflegezustand, Vorschäden und die aktuelle Marktlage. Bei der Besichtigung dokumentieren wir den Zustand mit Fotos und erfassen die Ausstattung. Als Empfehlung, nicht als Pflicht, sind folgende Unterlagen hilfreich: Fahrzeugschein (Zulassungsbescheinigung Teil I), Serviceheft oder Wartungsnachweise, Rechnungen über größere Arbeiten wie Reifen, Zahnriemen oder Inspektion sowie Kaufvertrag oder Ausstattungsliste. Solche Belege können einen höheren WBW stützen.
In der Kasko beauftragt in der Regel die Versicherung den Gutachter. Eine freie Gutachterwahl wie im Haftpflichtfall gibt es hier nicht. Was das im Einzelnen bedeutet, erklären wir im Beitrag wer nach einem Autounfall den Gutachter beauftragt. Wirkt der WBW im Gutachten der Versicherung zu niedrig, sollten Sie das Gutachten prüfen lassen. Ein Gutachten in Ihrem Auftrag erstellen wir nach Absprache. Offen gesagt: Wer selbst einen Gutachter beauftragt, zahlt ihn zunächst selbst. Die Kasko erstattet die Kosten in der Regel nur, wenn sie vorher zugestimmt hat. Sprechen Sie deshalb vorher mit Ihrer Versicherung.
Gibt es Streit über die Schadenshöhe oder den WBW, sehen die Musterbedingungen ein Sachverständigenverfahren vor, das Sie verlangen können. Dabei benennt jede Seite einen Sachverständigen. Einigen sich beide nicht, entscheidet ein Obmann. Die Kosten werden im Verhältnis dazu verteilt, wie weit sich jede Seite durchsetzt. Eine Klage bleibt weiterhin möglich. Auch in einem solchen Verfahren können wir nach Absprache als Ihr Sachverständiger tätig werden.
Schwierig wird es, wenn sich kaum ein WBW ermitteln lässt, etwa bei Oldtimern oder seltenen Liebhaberfahrzeugen. Hier hilft ein Wertgutachten für Oldtimer, das bereits vor dem Schaden erstellt wurde.
Gilt die 130-Prozent-Regel in der Kasko?
Nach den Musterbedingungen nein. Die Kasko zahlt eine Reparatur in der Regel höchstens bis zur Höhe des WBW. Die bekannte Regel, nach der Reparaturkosten bis 130 Prozent des WBW übernommen werden, stammt aus dem Haftpflichtrecht. Wie sie dort funktioniert, lesen Sie unter wie die 130-Prozent-Regel im Haftpflichtfall funktioniert. Einzelne Kasko-Tarife sehen mehr vor; ein Blick in Ihren Vertrag lohnt sich.
Darf ich das Auto trotz wirtschaftlichem Totalschaden behalten, reparieren oder weiterfahren?
Ja, Sie dürfen das Auto behalten. Der Restwert wird von der Auszahlung abgezogen, das Fahrzeug bleibt Ihr Eigentum. Vor einem Verkauf sollten Sie aber mit Ihrer Kasko sprechen, denn sie legt oft ein eigenes Restwertangebot vor und rechnet danach ab.
Weiterfahren ist möglich, wenn das Auto verkehrssicher ist. Ein wirtschaftlicher Totalschaden bedeutet kein automatisches Fahrverbot, er beschreibt nur das Verhältnis von Reparaturkosten zu Fahrzeugwert. Ein Auto mit vielen Hageldellen kann technisch einwandfrei sein. Sind dagegen Lenkung, Bremsen, Licht oder tragende Teile beschädigt, ist das Auto in der Regel nicht mehr verkehrssicher. Für den verkehrssicheren Zustand ist der Halter verantwortlich. Im Zweifel lassen Sie das Fahrzeug vorher prüfen.
Reparieren lassen dürfen Sie ebenfalls. Legen Sie eine Rechnung über eine vollständige und fachgerechte Reparatur vor, zahlt die Kasko laut Musterbedingungen bis zur Höhe des WBW. Ohne eine solche Rechnung erhalten Sie höchstens den WBW minus Restwert. Wann sich eine Abrechnung ohne Reparaturrechnung lohnt, erklären wir im Ratgeber fiktive Abrechnung nach Gutachten. Eine Reparatur auf eigene Kosten bleibt Ihnen jederzeit freigestellt.
Fahrzeuge, die wir begutachten, reparieren wir nicht selbst. So bleibt das Gutachten frei von eigenen Interessen. Wo repariert wird, entscheiden allein Sie.
Kasko nutzen oder den Schaden selbst tragen?
Ob sich die Meldung bei der Kasko lohnt, hängt vom Fahrzeugwert und von den Folgen für Ihren Beitrag ab. Ein Vollkasko-Schaden führt in der Regel zur Rückstufung im Schadenfreiheitsrabatt, ein Teilkasko-Schaden nicht. Die Rückstufung kann Ihren Beitrag über mehrere Jahre erhöhen.
Bei einem niedrigen WBW bleibt nach Abzug von Restwert und Selbstbeteiligung oft wenig übrig. Ein Beispiel mit fiktiven Zahlen: WBW 3.000 Euro, Restwert 800 Euro, Selbstbeteiligung 500 Euro ergibt eine Auszahlung von 1.700 Euro. Ob dieser Betrag die höheren Beiträge der kommenden Jahre aufwiegt, lässt sich nur mit Ihren Vertragsdaten beantworten.
Fragen Sie deshalb vor der Entscheidung bei Ihrer Versicherung nach, wie sich die Rückstufung konkret auf den Beitrag auswirkt. Je nach Vertrag gibt es einen Rabattschutz, der die Rückstufung verhindert. Bei Teilkasko-Schäden wie Hagel oder Wild stellt sich die Frage meist nicht, weil keine Rückstufung folgt und nur die Selbstbeteiligung zu tragen ist.
Was sollten Sie nach einem Totalschaden in der Kasko tun?
Mit diesen Schritten behalten Sie den Überblick:
- Melden Sie den Schaden Ihrer Versicherung innerhalb der Frist, die in Ihrem Vertrag steht.
- Verkaufen oder verschrotten Sie das Fahrzeug nicht, bevor das Gutachten und die Freigabe der Versicherung vorliegen.
- Sichern Sie Fotos vom Schaden und von der Umgebung. Bei Diebstahl und Vandalismus gehört eine Anzeige bei der Polizei dazu. Einen Wildunfall melden Sie der Polizei oder dem zuständigen Jäger und lassen sich gegebenenfalls eine Wildunfallbescheinigung ausstellen.
- Stellen Sie Belege zu Ausstattung und Wartung zusammen, etwa Serviceheft und Rechnungen.
- Prüfen Sie das Gutachten der Versicherung. Haben Sie Zweifel am WBW, fragen Sie einen eigenen Sachverständigen und klären Sie die Kostenfrage vorher mit der Versicherung.
- Prüfen Sie das Restwertangebot und entscheiden Sie erst dann, ob Sie das Auto behalten oder verkaufen.
Zur Auszahlung sehen die Musterbedingungen vor: Die Versicherung zahlt spätestens zwei Wochen, nachdem die Leistung festgestellt ist. Steht fest, dass die Versicherung zahlt, lässt sich die Höhe aber nicht innerhalb eines Monats feststellen, können Sie einen angemessenen Vorschuss verlangen. Bei Diebstahl ist die Zahlung frühestens einen Monat nach der Schadenanzeige fällig, weil das Auto in dieser Zeit noch auftauchen kann. Abweichungen in Ihrem Vertrag sind möglich.
Ist Ihr Auto nicht mehr fahrbereit, holen wir es mit unserem Anhänger ab. Sie müssen nicht alles allein klären. Ein Unfallersatzwagen nach Verfügbarkeit mit Abrechnung über die Versicherung ist nur im Haftpflichtfall möglich, denn die Kasko übernimmt in der Regel keinen Mietwagen. Kürzt die Versicherung die Leistung und haben Sie rechtliche Fragen, leisten wir keine Rechtsberatung, vermitteln aber auf Wunsch den Kontakt zu einem Rechtsanwalt.
Quellen: GDV-Musterbedingungen AKB 2015 (unverbindlich, maßgeblich ist Ihr Vertrag) und § 81 VVG (Vorsatz und grobe Fahrlässigkeit).
Können wir helfen?
Ein Totalschaden ist ärgerlich, die Entscheidung über Auszahlung, Reparatur oder Verkauf muss aber nicht übereilt fallen. Wir besichtigen Ihr Fahrzeug in unserer Prüfhalle in Lage oder vor Ort im Kreis Lippe sowie in Herford und Bielefeld. Für andere Orte fragen Sie bitte telefonisch an.
Das Gutachten erstellt Igor Maurer, Geprüfter Kfz-Sachverständiger (DESAG), weisungsfrei, ohne Vorgaben von Versicherung oder Werkstatt. Einen Termin bekommen Sie in der Regel innerhalb von ein bis zwei Werktagen, das schriftliche Gutachten in der Regel ein bis zwei Werktage nach der Besichtigung.
Erreichbar sind wir per Telefon und WhatsApp unter 0176 55901508, im Festnetz unter 05232 9626232 oder über die Online-Schadensmeldung unter schaden.kfz-zentrum-mp.de. Lieber zurückgerufen werden? Hinterlassen Sie einen Rückrufwunsch über das Kontaktformular. Rufen Sie uns an und wir kümmern uns um alles Weitere.
KFZ-Zentrum Maurer und Parsiegla GbR
Schötmarsche Straße 131D, 32791 Lage